

Wenn nicht der Schufa-Eintrag das Problem ist, sondern die Summe der Raten
Es gibt eine Situation, die Banken noch schneller ablehnen lassen als einen negativen Schufa-Eintrag: mehrere laufende Kredite, deren Raten zusammen einen zu großen Teil des Einkommens binden. Rechnerisch ist dann kein Spielraum mehr da, unabhängig davon, wie zuverlässig Sie bisher gezahlt haben.
Aus dieser Lage führt selten ein weiterer Kredit heraus, sondern eine andere Struktur. Wenn Ihre laufenden Verbindlichkeiten zu einem grundpfandrechtlich besicherten Darlehen zusammengefasst werden, sinkt die monatliche Belastung deutlich, weil Sicherheit und Laufzeit andere Konditionen ermöglichen.
Die Hegner & Möller GmbH ist seit 1991 auf genau diese Fälle spezialisiert. Wir prüfen auch Anträge, bei denen bereits ein Kreditvertrag gekündigt wurde oder die Hausbank die Anschlussfinanzierung abgelehnt hat.
Umschuldungsvolumen von 5.000 € bis 300.000 €, mit Laufzeiten bis zu 240 Monaten.
Ist ein Schufa-Eintrag Ihr einziges Hindernis und Ihre Ratenbelastung im Rahmen, führt Finanzierung trotz Schufa schneller zum Ziel. Wenn bereits ein Verfahren zur Verwertung Ihrer Immobilie läuft, lesen Sie Zwangsversteigerung verhindern.
Ihre Vorteile auf einen Blick
In wenigen Schritten zum passenden Kredit

Antrag online ausfüllen:
Beantragen Sie Ihren Kredit schnell & unkompliziert von überall aus.

Telefonberatung & Kreditvertrag:
Unsere Kreditexperten helfen Ihnen dabei, Ihren individuellen Wunschkredit zu finden.

Unterzeichnen & Geld erhalten:
Schicken Sie alle Unterlagen an uns zurück & erhalten Sie ihr Geld in kürzester Zeit.
 Antrag online ausfüllen:
Beantragen Sie Ihren Kredit schnell & unkompliziert von überall aus.
 Telefonberatung & Kreditvertrag:
Unsere Kreditexperten helfen Ihnen dabei, Ihren individuellen Wunschkredit zu finden.
 Unterzeichnen & Geld erhalten:
Schicken Sie alle Unterlagen an uns zurück & erhalten Sie Ihr Geld in kürzester Zeit.
Beispiel: rund 647 € weniger pro Monat
Vor der Umschuldung
| Kredit | Restschuld | Rate |
|---|---|---|
| Ratenkredit 1 | 50.000 € | 695 € |
| Ratenkredit 2 | 10.000 € | 196 € |
| Ratenkredit 3 | 15.000 € | 293 € |
| Monatliche Belastung | 75.000 € | 1.184 € |
Nach der Umschuldung
| Kredit | Restschuld | Rate |
|---|---|---|
| Zusammengefasstes Darlehen | 75.000 € | 537,32 € |
| Monatliche Belastung | 75.000 € | 537,32 € |
* Rechenbeispiel bei 6,00 % gebundenem Sollzins p.a., einer Laufzeit von 240 Monaten und einem anfänglichen Tilgungssatz von rund 2,60 % p.a., grundpfandrechtlich besichert. Die tatsächlichen Konditionen hängen von Bonität, Objektwert und Beleihungsauslauf ab und können abweichen.
** Eine niedrigere Monatsrate wird durch eine längere Laufzeit erreicht. Dadurch steigen die gesamten Zinskosten über die Laufzeit, auch wenn die monatliche Belastung sinkt. Wir rechnen Ihnen beide Werte vor Vertragsabschluss aus.
Umschuldungskredit: Diese Voraussetzungen sollten Sie erfüllen
Immobilie
Eigengenutzte Immobilie in Deutschland. Sie dient als Sicherheit und ist die Voraussetzung dafür, dass trotz hoher Belastung überhaupt umgeschuldet werden kann.
Beschäftigung
Arbeitnehmer und Arbeiter müssen seit mindestens drei Monaten bei ihrem aktuellen Arbeitgeber beschäftigt sein. Rentner und Pensionäre können ebenfalls einen Antrag stellen.
Einkommen
Regelmäßiges Einkommen, das nicht bereits durch eine laufende Pfändung belastet ist. Läuft bereits eine Lohnpfändung, ist eine Umschuldung in der Regel nicht darstellbar.
Ratenbelastung
Wir brauchen eine vollständige Aufstellung aller laufenden Kredite mit Restschuld, Rate und Restlaufzeit. Lücken verzögern die Prüfung.
SCHUFA
Auch mit Schufa-Eintrag prüfen wir Ihre Anfrage. Die Bank entscheidet nach Prüfung von Einkommen, Ausgaben und Schufa-Auskunft. Laufende Privatinsolvenz und eidesstattliche Versicherung schließen eine Vermittlung aus.
Umschuldungsvolumen
Von 5.000 € bis 300.000 €, mit Laufzeiten von 12 bis 240 Monaten gemäß § 17 PAngV.
Nicht jeder Altvertrag sollte abgelöst werden. Läuft einer Ihrer Kredite bereits zu günstigen Konditionen oder steht kurz vor dem Ende, klammern wir ihn aus der Umschuldung aus.
So funktioniert die Umschuldung trotz Schufa und Schulden
In unserem Video erklären wir Ihnen in 1:04 Minuten, wie mehrere Kredite zu einer Rate zusammengefasst werden, welche Rolle Ihre Immobilie dabei spielt und worauf Sie bei der Laufzeit achten sollten.
Echte Erfahrungen unserer Kunden


Partner & Referenzen




Warum die Summe der Raten oft schwerer wiegt als der Schufa-Eintrag
Wer mehrere Ratenkredite, einen Dispokredit oder mehrere Kreditkarten gleichzeitig bedient, gerät bei Banken schnell an eine Grenze. Nicht der einzelne Vertrag ist dann das Problem, sondern die Summe der monatlichen Raten. Bindet diese Summe einen zu großen Teil Ihres Nettoeinkommens, folgt die Absage oft automatisch, selbst wenn Sie jede Rate bisher pünktlich gezahlt haben.
Der Grund liegt in der Haushaltsrechnung, die jede Bank aufstellt. Sie stellt Ihrem Einkommen sämtliche laufenden Verpflichtungen gegenüber: Miete oder Hausrate, Nebenkosten, Versicherungen, Lebenshaltung und die Raten aller bestehenden Kredite. Bleibt danach zu wenig übrig, lehnt das Bankensystem ab, unabhängig von Ihrer bisherigen Zahlungshistorie und unabhängig davon, ob zusätzlich ein Schufa-Eintrag vorliegt.
Bei der Hegner & Möller GmbH beginnt an dieser Stelle die eigentliche Prüfung. Wir sehen uns an, welche Ihrer Verträge sich zusammenfassen lassen, welche Zinssätze darin gebunden sind und welchen Wert die Immobilie hat, die als Sicherheit dient. Mit der Eintragung einer Grundschuld sinkt das Risiko für den Darlehensgeber deutlich. Das ermöglicht Konditionen und eine Laufzeit, die bei einem unbesicherten Ratenkredit nicht erreichbar wären, und senkt die monatliche Belastung häufig wieder in einen tragbaren Bereich.
Wenn Verträge gekündigt werden oder die Hausbank ablehnt
Ein gekündigter Kreditvertrag oder die Absage der Hausbank bei der Anschlussfinanzierung setzt Immobilienbesitzer unter enormen Druck. Oft bleibt nur wenig Zeit, um eine Lösung zu finden, bevor die Bank die Verwertung einleitet.
In dieser Situation zählt vor allem der Zeitpunkt. Je früher Sie sich melden, desto mehr Handlungsspielraum bleibt. Solange die Immobilie werthaltig und die neue Rate tragbar ist, lässt sich die fällig gestellte Restschuld häufig ablösen und die Lage stabilisieren, bevor weitere Schritte des Gläubigers folgen.
Wann eine Umschuldung nicht mehr möglich ist
Auch hier gilt: Wir sagen Ihnen ehrlich, wenn wir keine Möglichkeit sehen. Befindet sich das Objekt bereits im Zwangsversteigerungsverfahren und steht der Versteigerungstermin unmittelbar bevor, reicht die Zeit für eine reguläre Neustrukturierung meist nicht mehr aus.
Wenn bei Ihnen kein Kreditvertrag gekündigt wurde, sondern lediglich Ihr Schufa-Score die Kreditvergabe blockiert, lesen Sie unsere Informationen zu Finanzierung trotz Schufa.
Über die Hegner & Möller GmbH
Die Hegner & Möller GmbH ist seit 1991 in Berlin als unabhängiger Kreditvermittler tätig. Wir vermitteln Konsumentenkredite mit Erlaubnis nach §34c GewO. Zuständige Aufsichtsbehörde ist das Bezirksamt Berlin-Pankow.
Als unabhängiger Finanzdienstleister sind wir keinen Banken oder Versicherungen verpflichtet, sondern ausschließlich unseren Mandantinnen und Mandanten. Wir sind Mitglied der IHK Berlin und zugelassener Ausbildungsbetrieb. Unsere Berufshaftpflicht bei der R+V Allgemeine Versicherung AG hat eine Deckungssumme von 1 Mio. €.
Mehr Informationen finden Sie in unserem Impressum und auf der Seite Über uns.
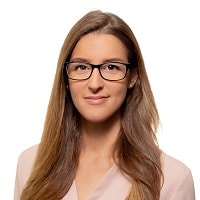
Julia Bandemer
Baufinanzierung
Seit 6 Jahren bei der Hegner & Möller GmbH, Expertin für Immobilienfinanzierungen.

Christina Drobinoha
Baufinanzierung
Bankkauffrau im Bereich Immobilienfinanzierung bei der Hegner & Möller GmbH
Christiane Racky
Baufinanzierung
Dipl. Bankbetriebswirtin bei der Hegner & Möller GmbH

Bojtscho Rangelov
Baufinanzierung
Baufinanzierungsberater bei der Hegner & Möller GmbH

Torsten Schwarze
Baufinanzierung
Fachwirt für Finanzberatung (IHK) und freier Mitarbeiter bei der Hegner & Möller GmbH

Sascha Voßwinkel
Baufinanzierung
Kreditdirektor bei der Hegner & Möller GmbH
Häufig gestellte Fragen
Ist eine Umschuldung auch mit mehreren laufenden Krediten und Schufa-Einträgen möglich?
Ja, wenn Sie eine eigengenutzte Immobilie als Sicherheit einbringen können. Wir fassen bestehende Ratenkredite, Dispokredite und Zahlungsverpflichtungen zu einem neuen Darlehen zusammen.
Welche Voraussetzungen muss ich für die Zusammenlegung meiner Raten erfüllen?
Sie benötigen eine Immobilie in Deutschland sowie ein regelmäßiges Einkommen, das nicht bereits durch eine laufende Pfändung belastet ist. Eine laufende Privatinsolvenz oder eine aktuelle eidesstattliche Versicherung schließen eine Vermittlung dagegen aus.
Wie hoch kann das Umschuldungsvolumen ausfallen?
Wir prüfen Umschuldungen von 5.000 € bis 300.000 €. Wie viel in Ihrem Fall möglich ist, hängt vom Beleihungswert Ihrer Immobilie und Ihrer monatlichen Tragfähigkeit ab. Die Laufzeiten liegen zwischen 12 und 240 Monaten.
Werden bei einer Umschuldung alle meine bisherigen Kredite abgelöst?
Nicht zwingend. Wir prüfen im Einzelfall, welche Verträge abgelöst werden sollten und welche beibehalten werden können, etwa wenn ein Altvertrag sehr günstige Konditionen hat.
Entstehen mir für die Anfrage oder Prüfung Kosten?
Nein. Anfrage, Erstprüfung und Beratung sind für Sie komplett kostenfrei und unverbindlich. Eine Vergütung erhalten wir erst im Erfolgsfall vom jeweiligen Kreditinstitut.
Wie läuft die Ablösung meiner bestehenden Kredite ab?
Nach der Zusage übernehmen wir in der Regel die Kommunikation mit den bisherigen Gläubigern. Das neue Darlehen wird direkt zur Tilgung der Altverträge verwendet, sodass Sie anschließend nur noch eine einzige Monatsrate zahlen.
Wie lange dauert die Bearbeitung und wann ist das Geld auf meinem Konto?
Nach Eingang Ihrer vollständigen Unterlagen erhalten Sie meist innerhalb von 24 bis 48 Stunden eine Rückmeldung. Die Auszahlung erfolgt unmittelbar nach der vertraglichen Abwicklung und der Eintragung im Grundbuch.
Haben Sie weitere Fragen? Unser Team berät Sie gerne persönlich.
Kostenlos beraten lassen
Das könnte Sie auch interessieren

Mieten steigen stärker als Immobilienpreise: Lohnt sich der Immobilienkauf 2026?
Neue Mietverträge kosten 3,5 % mehr, Wohneigentum 1,0 %. Beim Kauf zählen Finanzierung und alle Folgekosten.
Weiterlesen →
Zinsbindung bei der Baufinanzierung: 10, 15 oder 20 Jahre?
Ein niedriger Anfangszins kann später teuer werden. Restschuld und Belastungstest zeigen, worauf es ankommt.
Weiterlesen →
Erbbaurecht: Haus kaufen ohne Grundstück – für wen es sich rechnet
Weniger Kaufpreis entlastet die Finanzierung. So prüfen Sie, ob laufende Zahlungen langfristig zu Ihrem Budget passen.
Weiterlesen →