Wie funktioniert die SCHUFA?: Daten, Score, Punktesystem und Bonitätsprüfung verständlich erklärt
Ob Kredit, Mobilfunkvertrag oder Kauf auf Rechnung: Fast immer prüft ein Unternehmen vorher deine Bonität, und dabei kommt die SCHUFA ins Spiel. Doch was speichert die Auskunftei eigentlich, wie entsteht daraus ein Score und was bedeutet das für deinen Kreditantrag? Dieser Ratgeber erklärt Daten, Punktesystem und Bonitätsprüfung verständlich, inklusive des neuen SCHUFA-Scores seit März 2026.
- Die SCHUFA ist eine private Wirtschaftsauskunftei. Sie speichert Vertrags- und Zahlungsdaten, aber weder Einkommen noch Vermögen oder Kontostände.
- Seit März 2026 gilt ein neuer Score von 100 bis 999 Punkten, der sich aus zwölf offengelegten Kriterien zusammensetzt. Unternehmen stellen bis Ende 2028 darauf um.
- Ein SCHUFA-Eintrag ist nicht automatisch negativ. Belastend wirken vor allem gemeldete Zahlungsstörungen und öffentliche Negativmerkmale.
- Für den Kreditvergleich zählt die Konditionsanfrage. Sie ist SCHUFA-neutral, im Gegensatz zur verbindlichen Kreditanfrage.
- Ein guter Score bedeutet keine automatische Zusage. Die Bank prüft zusätzlich Einkommen, Ausgaben und bestehende Verpflichtungen.
Wie funktioniert die SCHUFA?
Wer einen Kredit beantragt, einen Mobilfunkvertrag abschließt oder auf Rechnung einkauft, kommt mit der SCHUFA in Berührung. Doch was ist die SCHUFA überhaupt? Wie funktioniert sie? Welche Informationen werden gespeichert und wie entsteht daraus ein Score? Das erfahren Sie in diesem Beitrag.
Was ist die SCHUFA?
Der Begriff SCHUFA steht für ‘Schutzgemeinschaft für allgemeine Kreditsicherung’ und ist eine private Wirtschaftsauskunftei. Ihre Aufgabe besteht darin, Informationen über bestehende Vertragsbeziehungen und das bisherige Zahlungsverhalten zu verarbeiten.
Zu den Vertragspartnern der SCHUFA gehören unter anderem:
- Banken und Sparkassen
- Kreditkartenanbieter
- Leasinggesellschaften
- Telekommunikationsunternehmen
- Energieversorger
- Versandhändler und Online-Shops
Diese Unternehmen können unter bestimmten Voraussetzungen Daten übermitteln und Bonitätsinformationen abrufen. Dafür benötigen sie eine rechtliche Grundlage. Das kann beispielsweise die Durchführung eines Vertrags oder ein berechtigtes Interesse sein.
Welche Daten speichert die SCHUFA?
Die SCHUFA speichert zunächst personenbezogene Angaben, die zur eindeutigen Zuordnung erforderlich sind. Dazu gehören Name, Geburtsdatum und Anschrift. Hinzu kommen Informationen über bestimmte Verträge und deren Verlauf.
Gespeichert werden können beispielsweise:
- Girokonten und Kreditkarten
- Ratenkredite und Baufinanzierungen
- Leasingverträge
- Ratenkäufe
- Mobilfunkverträge
- Bürgschaften
- vertragsgemäß zurückgezahlte Kredite
- nicht bezahlte und ordnungsgemäß gemeldete Forderungen
- gekündigte Kredite
- Informationen aus öffentlichen Schuldnerverzeichnissen
- Angaben zu Insolvenzverfahren
Ein SCHUFA-Eintrag ist nicht automatisch negativ. Auch ein bestehendes Girokonto oder ein ordnungsgemäß zurückgezahlter Kredit erscheint in den gespeicherten Daten. Solche Informationen zeigen, dass eine Person Verträge wie vereinbart erfüllt hat.
Was weiß die SCHUFA nicht?
Die SCHUFA kennt normalerweise weder das Einkommen noch das Vermögen einer Person. Zudem fließen auch folgende Informationen nicht in den Score mit ein:
- Kontostände
- berufliche Qualifikationen
- Familienstand
- Nationalität
- Religion
- politische Einstellungen
Eine Bank benötigt deshalb weitere Unterlagen, wenn sie einen Kreditantrag prüft. Dazu gehören häufig Einkommensnachweise, Kontoauszüge und eine Haushaltsrechnung. Welche Angaben dabei eine Rolle spielen, erfahren Sie in unseren Fragen zur Beantragung.
Wie funktioniert der SCHUFA-Score?
Der SCHUFA-Score ist eine statistische Prognose. Er soll ausdrücken, wie wahrscheinlich es ist, dass eine Person ihre Zahlungsverpflichtungen künftig vertragsgemäß erfüllt.
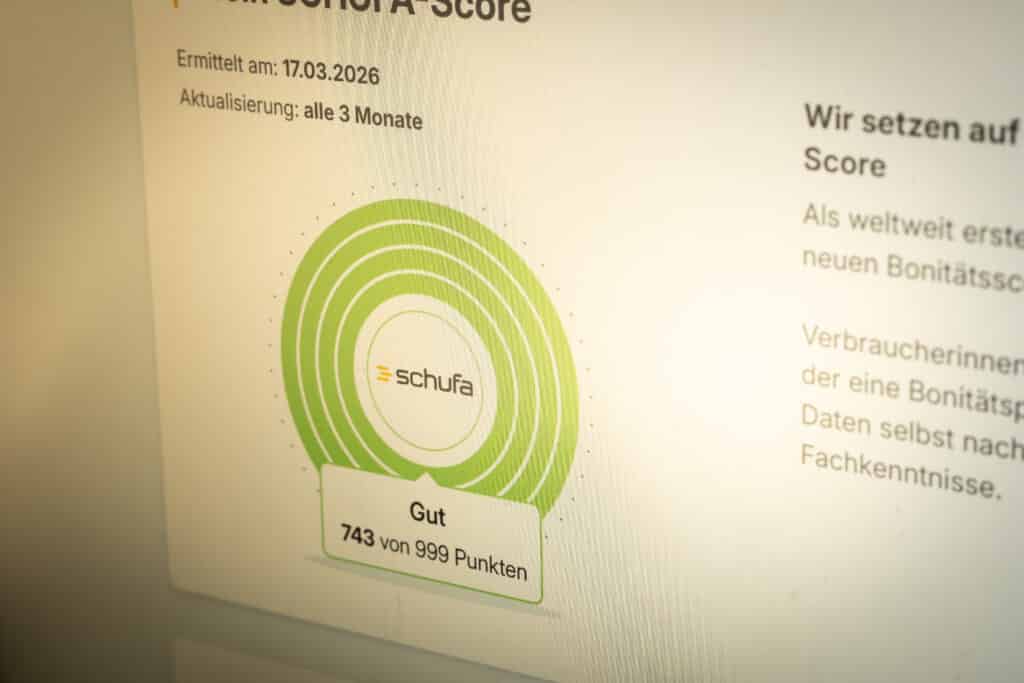
Seit März 2026 stellt die SCHUFA einen neuen, transparenteren Score bereit. Er reicht von 100 bis 999 Punkten und setzt sich aus zwölf Kriterien zusammen. Je höher der Wert ausfällt, desto geringer wird das statistische Zahlungsausfallrisiko eingeschätzt. Unternehmen haben für die technische Umstellung auf den neuen Score eine Übergangsfrist bis Ende 2028.
Welche Kriterien bringen wie viele Punkte?
Für jedes der zwölf Kriterien vergibt die SCHUFA eine festgelegte Anzahl an Punkten. Insgesamt sind höchstens 999 Punkte möglich. Die Punktespannen zeigen zugleich, wie stark ein Kriterium den Gesamtscore beeinflusst.
| Kriterium | Mögliche Punkte | Höchste Punktzahl bei |
|---|---|---|
| 1. Zahlungsstörungen | 100 bis 264 | keiner vorhandenen Zahlungsstörung: 264 Punkte |
| 2. Alter des ältesten Bankvertrags | 0 bis 69 | einem mindestens 20 Jahre alten Bankvertrag: 69 Punkte |
| 3. Alter der ältesten Kreditkarte | 0 bis 81 | einer mindestens 15 Jahre alten Kreditkarte: 81 Punkte |
| 4. Alter der aktuellen Adresse | 0 bis 94 | mindestens 20 Jahren an derselben Adresse: 94 Punkte |
| 5. Alter des jüngsten Rahmenkredits | 0 bis 36 | keinem Rahmenkredit oder einem mehr als zwei Jahre alten Rahmenkredit: 36 Punkte |
| 6. Anfragen und Abschlüsse für Girokonten und Kreditkarten innerhalb von zwölf Monaten | 0 bis 117 | keiner Anfrage und keinem Abschluss: 117 Punkte |
| 7. Anfragen außerhalb des Bankenbereichs innerhalb von zwölf Monaten | 0 bis 99 | keiner oder einer Anfrage: 99 Punkte |
| 8. Aufgenommene Ratenkredite innerhalb von zwölf Monaten | 0 bis 66 | keinem neu aufgenommenen Ratenkredit: 66 Punkte |
| 9. Längste Restlaufzeit aller Ratenkredite | 0 bis 61 | keinem Ratenkredit oder einer Restlaufzeit von höchstens drei Jahren: 61 Punkte |
| 10. Kreditstatus | 0 bis 19 | einem positiv erledigten Ratenkredit: 19 Punkte |
| 11. Immobilienkredit oder Bürgschaft | 0 oder 55 | einem vorhandenen Immobilienkredit oder einer Bürgschaft dafür: 55 Punkte |
| 12. Identitätsprüfung | 0 oder 38 | einer bestätigten Identitätsprüfung: 38 Punkte |
Bei einer offenen Zahlungsstörung berechnet die SCHUFA keinen Score. Nach Erledigung werden zunächst 100 Punkte für dieses Kriterium vergeben. Liegt die Erledigung mindestens ein Jahr zurück, sind es 135 Punkte. Ab zwei Jahren sind es 152 Punkte. Ohne Zahlungsstörung werden 264 Punkte berücksichtigt.
Auch bei anderen Kriterien gibt es Zwischenstufen.
Beispiele: Bei den Anfragen und Abschlüssen für Girokonten und Kreditkarten werden 117 Punkte bei keinem Vorgang vergeben, 82 Punkte bei einem Vorgang, 44 Punkte bei zwei Vorgängen und null Punkte ab drei Vorgängen.
Mehrere Vorgänge innerhalb von 28 Tagen zählen dabei nur einmal. Bei neu aufgenommenen Ratenkrediten gelten 66 Punkte für keinen Kredit, 48 Punkte für einen Kredit, 32 Punkte für zwei Kredite und null Punkte ab drei Krediten innerhalb von zwölf Monaten.
Die SCHUFA ordnet den Score in fünf Klassen ein:
| Scoreklasse | Punkte | Allgemeine Einordnung |
|---|---|---|
| Hervorragend | 776 bis 999 | sehr geringes statistisches Ausfallrisiko |
| Gut | 709 bis 775 | durchschnittliches Risiko |
| Akzeptabel | 642 bis 708 | leicht erhöhtes Risiko |
| Ausreichend | 100 bis 641 | erhöhtes bis deutlich erhöhtes Risiko |
| Ungenügend | kein Score | offene Zahlungsstörung oder entsprechendes Negativmerkmal |
Der Score ist keine Aussage über den Charakter oder die persönliche Zuverlässigkeit. Er beruht auf mathematisch-statistischen Zusammenhängen zwischen gespeicherten Daten und bisherigen Zahlungserfahrungen vergleichbarer Personengruppen.
Welche Faktoren beeinflussen den SCHUFA-Score?
Entscheidend ist das Zusammenspiel mehrerer Informationen. Einfluss haben können unter anderem die Anzahl und das Alter von Konten, Kreditkarten und laufenden Krediten. Auch Kreditanfragen, Zahlungsstörungen und die Dauer bisheriger Geschäftsbeziehungen können relevant sein.
Besonders belastend wirken sich in der Regel echte Negativmerkmale aus. Dazu zählen:
- fällige und trotz Mahnung nicht bezahlte Forderungen
- gekündigte Kredite aufgrund von Zahlungsrückständen
- gerichtliche Vollstreckungsmaßnahmen
- Einträge im Schuldnerverzeichnis
- laufende Insolvenzverfahren
Eine einzelne verspätete Zahlung führt jedoch nicht automatisch zu einem negativen SCHUFA-Eintrag. Für die Meldung einer offenen Forderung gelten gesetzliche Voraussetzungen. Die Forderung muss unter anderem fällig sein. Je nach Fall sind Mahnungen und eine vorherige Information über die mögliche Meldung erforderlich. Bestrittene Forderungen dürfen nicht ohne Weiteres als Zahlungsstörung gemeldet werden.
Wie läuft eine SCHUFA-Abfrage bei einem Kredit ab?
Stellt ein Verbraucher einen Kreditantrag, prüft die Bank zunächst die wirtschaftlichen Verhältnisse. Mit einer SCHUFA-Abfrage erhält sie zusätzliche Informationen zur bisherigen Zahlungs- und Vertragshistorie.
Die Bank berücksichtigt neben der SCHUFA üblicherweise weitere Faktoren:
- Höhe und Regelmäßigkeit des Einkommens
- Beschäftigungsdauer und Art des Arbeitsverhältnisses
- monatliche Lebenshaltungskosten
- bestehende Kredite und sonstige Verpflichtungen
- gewünschte Kreditsumme und Laufzeit
- frei verfügbares Einkommen
- interne Vergaberichtlinien der Bank
Deshalb führt ein guter SCHUFA-Score nicht automatisch zu einer Kreditzusage. Umgekehrt bedeutet ein schwächerer Score nicht in jedem Fall, dass eine Finanzierung ausgeschlossen ist. Entscheidend sind die Gesamtprüfung und die Annahmekriterien des jeweiligen Kreditgebers.
Kreditanfrage oder Konditionsanfrage: Wo liegt der Unterschied?
Wer Kreditangebote vergleichen möchte, sollte auf die Art der SCHUFA-Anfrage achten. Eine Anfrage zu Kreditkonditionen dient der unverbindlichen Prüfung möglicher Angebote. Davon zu unterscheiden ist eine konkrete Kreditanfrage im Rahmen eines verbindlichen Antrags.
Verbraucher sollten vorab klären, welche Anfrageart verwendet wird. So bleibt nachvollziehbar, ob zunächst nur Konditionen verglichen oder bereits konkrete Finanzierungsanträge gestellt werden. Für einen ersten Überblick können Sie den Kreditvergleich von Hegner & Möller nutzen.
Wie lange bleiben SCHUFA-Einträge gespeichert?
Für SCHUFA-Daten gelten unterschiedliche Speicherfristen. Die Dauer hängt von der Art der Information und der rechtlichen Grundlage ab. Vertragsdaten können beispielsweise während der Vertragslaufzeit gespeichert bleiben. Erledigte Zahlungsstörungen werden grundsätzlich nach den geltenden Löschregeln entfernt. Für Informationen zu einer Restschuldbefreiung gelten kürzere Fristen.
Da sich gesetzliche Vorgaben, Verhaltensregeln und gerichtliche Entscheidungen ändern können, sollten Betroffene die konkrete Frist direkt anhand ihrer Datenkopie und der aktuellen SCHUFA-Informationen prüfen. Ein erledigter Eintrag verschwindet nicht zwingend sofort. Die Erledigung sollte jedoch korrekt vermerkt sein.
Stand jetzt sehen die gängigen Speicherfristen wie folgt aus:
- Kreditanfragen: Nach 12 Monaten (für anfragende Banken nach 10 Tagen nicht mehr sichtbar).
- Konditionsanfragen: Nach 12 Monaten (für Dritte unsichtbar und ohne Einfluss auf den Score).
- Laufende Kredite: Während der gesamten Laufzeit; nach Begleichung gilt die Drei-Jahres-Frist.
- Erledigte Kredite & Verträge: Drei Jahre nach dem Tag der vollständigen Erledigung oder Kündigung.
- Zahlungsstörungen (negative Einträge): Drei Jahre nach Ausgleich der Forderung.
- Ausnahmen bei Zahlungsstörungen (18-Monats-Regel): Einmalige offene Forderungen unter bestimmten Bedingungen schon nach 18 Monaten, wenn sie binnen 100 Tagen bezahlt wurden.
- Insolvenzverfahren / Restschuldbefreiung: Sechs Monate nach Beendigung des Verfahrens.
Wie kann ich meine SCHUFA-Daten prüfen?
Verbraucher können nach Art. 15 Datenschutz-Grundverordnung eine kostenlose Datenkopie anfordern. Diese zeigt, welche personenbezogenen Informationen gespeichert sind und welche Unternehmen Daten abgefragt haben. Ihren aktuellen SCHUFA-Score können Sie hier kostenklos und digital einsehen.
Bei der Prüfung sind folgende Punkte besonders wichtig:
- Sind Name, Geburtsdatum und Anschriften korrekt?
- Sind bereits beendete Verträge richtig gekennzeichnet?
- Wurden zurückgezahlte Kredite als erledigt gemeldet?
- Sind Forderungen enthalten, die unbekannt oder bestritten sind?
- Wurden abgelaufene Speicherfristen berücksichtigt?
Fehlerhafte oder unzulässig gespeicherte Daten können berichtigt oder gelöscht werden. Betroffene sollten sich sowohl an die SCHUFA als auch an das Unternehmen wenden, das die Information gemeldet hat. Nachweise wie Zahlungsbelege oder Bestätigungsschreiben helfen bei der Klärung.
Wie lässt sich der SCHUFA-Score verbessern?
Der Score lässt sich nicht durch einen einzelnen Trick kurzfristig erhöhen. Sinnvoll ist ein dauerhaft geordnetes Finanzverhalten. Ausführliche Hinweise dazu finden Sie im Ratgeber Bonität verbessern.
Folgende Maßnahmen können helfen, den Score zu verbessern:
- Rechnungen und Kreditraten fristgerecht bezahlen
- unnötige Konten und Kreditkarten überprüfen
- Kreditanträge nicht wahllos bei vielen Anbietern stellen
- bei Zahlungsschwierigkeiten frühzeitig Kontakt zum Gläubiger aufnehmen
- die eigene Datenkopie regelmäßig kontrollieren
- fehlerhafte Einträge berichtigen lassen
- erledigte Forderungen auf einen korrekten Erledigungsvermerk prüfen
Wer eine Forderung nicht nachvollziehen kann, sollte sie zunächst schriftlich prüfen lassen. Eine vorschnelle Zahlung kann die rechtliche Einordnung erschweren. Bei größeren oder strittigen Forderungen empfiehlt sich die Unterstützung durch eine Verbraucherzentrale oder eine qualifizierte Rechtsberatung.
Welche Bedeutung hat die SCHUFA für eine Finanzierung?
Die SCHUFA ist ein wichtiger Teil der Bonitätsprüfung, aber nicht der einzige. Für eine realistische Einschätzung müssen auch Einkommen, Ausgaben, bestehende Verpflichtungen und die gewünschte Finanzierung berücksichtigt werden.
Eine sorgfältige Vorprüfung kann dabei helfen, die Ausgangslage einzuordnen und unnötige Kreditanträge zu vermeiden. Dabei sollte immer transparent bleiben, welche Banken angefragt werden und welche Voraussetzungen für eine Finanzierung gelten. Auch bei einem schwachen Score können je nach persönlicher Situation Finanzierungsmöglichkeiten trotz SCHUFA bestehen. Eine Zusage kann erst der jeweilige Kreditgeber nach vollständiger Prüfung erteilen.
Die SCHUFA ist ein Teil der Bonitätsprüfung
Wie funktioniert die SCHUFA also? Sie erhält bonitätsrelevante Daten von Vertragspartnern und aus öffentlichen Verzeichnissen. Auf dieser Grundlage berechnet sie eine statistische Einschätzung der Zahlungswahrscheinlichkeit. Banken und Unternehmen nutzen diese Information zusammen mit eigenen Daten und Kriterien.
Wer seine finanzielle Situation realistisch einschätzen möchte, sollte regelmäßig die gespeicherten Daten prüfen und Fehler zeitnah berichtigen lassen. Bei einem Finanzierungswunsch lohnt sich außerdem eine vollständige Betrachtung von Einkommen, Ausgaben, bestehenden Verpflichtungen und SCHUFA-Daten.
Häufige Fragen zur SCHUFA
Ist jeder SCHUFA-Eintrag negativ?
Nein, die SCHUFA speichert auch neutrale oder positive Vertragsinformationen. Dazu gehören Girokonten, Kreditkarten und ordnungsgemäß zurückgezahlte Kredite. Negativ wirken vor allem ordnungsgemäß gemeldete Zahlungsstörungen und öffentliche Negativmerkmale.
Entscheidet die SCHUFA über meinen Kreditantrag?
Nein, die SCHUFA stellt Informationen und einen statistischen Score zur Verfügung. Die Bank entscheidet anhand ihrer eigenen Kriterien und weiterer Angaben über den Antrag.
Kennt die SCHUFA mein Einkommen?
Nein, Einkommenshöhe, Vermögen und Kontostände gehören grundsätzlich nicht zu den für den Score verwendeten SCHUFA-Daten. Banken fragen diese Informationen im Rahmen der Kreditprüfung separat ab.
Kann ich meine SCHUFA kostenlos einsehen?
Ja. Nach Art. 15 DSGVO können Sie eine kostenlose Datenkopie anfordern. Daneben bietet die SCHUFA weitere kostenpflichtige Auskunftsprodukte für besondere Verwendungszwecke an.
Wird ein bezahlter negativer Eintrag sofort gelöscht?
Nicht automatisch. Die Forderung wird zunächst als erledigt gekennzeichnet. Wann der Eintrag gelöscht wird, hängt von der Art des Merkmals und den geltenden Speicherregeln ab.
Gerne beantworten wir Ihre Fragen.
030 – 2000 399 0