Grundschuld einfach erklärt: Wie die Kreditsicherheit bei der Baufinanzierung funktioniert
Bei einer Baufinanzierung verlangt die Bank in der Regel eine Sicherheit für das geliehene Geld. Dafür wird meist eine Grundschuld im Grundbuch eingetragen. Sie gibt dem Kreditgeber ein dingliches Recht am Grundstück, falls der Darlehensnehmer seine Verpflichtungen dauerhaft nicht erfüllt. Wichtig ist: Grundschuld und Darlehen sind rechtlich getrennt. Das hat Folgen bei Rückzahlung, Anschlussfinanzierung, Verkauf und Löschung.
- Die Grundschuld sichert bei einer Baufinanzierung den Kreditgeber über das Grundstück ab und wird im Grundbuch eingetragen.
- Anders als die Hypothek ist die Grundschuld rechtlich nicht automatisch an eine konkrete Darlehensforderung gekoppelt.
- Der Sicherungsvertrag legt fest, welche Forderungen die Grundschuld tatsächlich absichert und wann die Bank darauf zugreifen darf.
- Nach vollständiger Rückzahlung verschwindet die Grundschuld nicht automatisch. Sie kann gelöscht, abgetreten oder für eine spätere Finanzierung weiterverwendet werden.
- Vor einer Löschung lohnt sich die Prüfung, ob die eingetragene Grundschuld für eine Anschlussfinanzierung oder spätere Finanzierung noch nützlich sein kann.
Was ist eine Grundschuld?
Eine Grundschuld ist ein Grundpfandrecht. Nach § 1191 BGB kann ein Grundstück so belastet werden, dass zugunsten des Berechtigten eine bestimmte Geldsumme aus dem Grundstück zu zahlen ist. Bei einer Baufinanzierung ist der Berechtigte meist die finanzierende Bank. Die Grundschuld wird in Abteilung III des Grundbuchs eingetragen und bleibt dort bestehen, bis sie wirksam gelöscht wird.
Für die Bank dient sie als Sicherheit. Kann der Darlehensnehmer den Kredit nicht mehr vertragsgemäß bedienen und liegen die rechtlichen Voraussetzungen für eine Verwertung vor, kann der Gläubiger die Befriedigung aus dem Grundstück im Wege der Zwangsvollstreckung betreiben. Das BGB verweist für die Grundschuld weitgehend auf die Vorschriften der Hypothek. Die Verwertung ist deshalb kein automatischer Zugriff nach einer einzelnen verspäteten Rate, sondern unterliegt den vertraglichen und gesetzlichen Voraussetzungen.
Für Eigentümer ist vor allem die Trennung zwischen Grundschuld und Kredit wichtig. Wer ein Immobiliendarlehen aufnimmt, schließt einen Darlehensvertrag. Zusätzlich wird die Grundschuld als dingliche Sicherheit bestellt. Beide Rechtsverhältnisse hängen wirtschaftlich zusammen, sind rechtlich aber nicht identisch.
Wie funktioniert die Grundschuld bei einer Baufinanzierung?
In der Praxis läuft die Absicherung in mehreren Schritten ab. Nach der Finanzierungszusage teilt die Bank mit, in welcher Höhe und mit welchen Bedingungen die Grundschuld bestellt werden soll. Ein Notar bereitet die Grundschuldbestellung vor, beglaubigt oder beurkundet die erforderlichen Erklärungen und reicht den Antrag beim Grundbuchamt ein. Das Grundbuchamt trägt die Grundschuld anschließend ein.
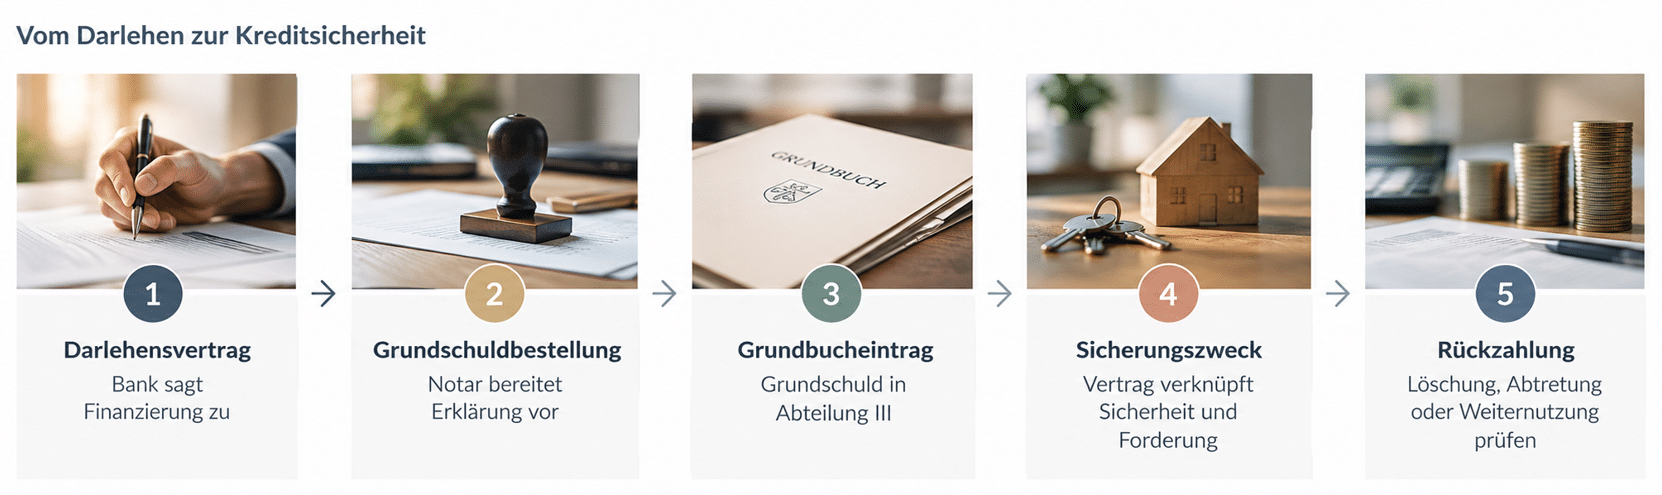
Die Eintragung allein sagt allerdings noch nicht, welche konkrete Forderung abgesichert wird. Dafür ist die Sicherungsabrede, häufig auch Zweckerklärung genannt, entscheidend. Sie bestimmt, für welche Ansprüche der Bank die Grundschuld als Sicherheit dient. Bei einer klassischen Baufinanzierung ist das typischerweise das Darlehen samt vertraglich erfassten Nebenforderungen.
Wer einen Hauskauf oder Hausbau finanziert, sollte deshalb nicht nur auf Darlehenssumme, Sollzins und Tilgung achten. Auch die Grundschuldbestellung und die Sicherungszweckerklärung gehören zu den zentralen Unterlagen. In unserer Vermittlungspraxis sehen wir häufig, dass Kreditnehmer die Grundschuld erst beim Notartermin bewusst wahrnehmen, obwohl sie für die Absicherung der Finanzierung wesentlich ist.
Grundschuld und Hypothek: Wo liegt der Unterschied?
Der wichtigste Unterschied liegt in der Verbindung zur Forderung. Eine Hypothek ist akzessorisch: Sie hängt grundsätzlich von einer bestimmten Forderung ab. Die Grundschuld setzt dagegen nach § 1192 BGB keine Forderung voraus. Genau diese rechtliche Selbstständigkeit macht sie für Banken und Eigentümer flexibel.
Wird ein Darlehen vollständig zurückgezahlt, erlischt die eingetragene Grundschuld daher nicht automatisch. Die Darlehensschuld kann bei null Euro liegen, während die Grundschuld weiterhin im Grundbuch steht. Der Sicherungsvertrag begrenzt jedoch, wofür die Bank die Grundschuld verwenden darf. Nach Tilgung entsteht für den Eigentümer regelmäßig ein Anspruch auf Rückgewähr der Sicherheit, etwa durch Löschungsbewilligung oder Abtretung.
Die Flexibilität ist besonders relevant, wenn später erneut finanziert wird. Eine vorhandene Grundschuld kann unter Umständen für eine neue Finanzierung genutzt oder an einen anderen Kreditgeber abgetreten werden. Ob das sinnvoll und möglich ist, hängt von der bestehenden Eintragung, dem Rang im Grundbuch, dem Sicherungsvertrag und den Anforderungen der neuen Bank ab.
Welche Bedeutung hat der Rang im Grundbuch?
Im Grundbuch können mehrere Rechte nebeneinander bestehen. Ihre Rangfolge ist bei einer Verwertung wirtschaftlich wichtig, weil vorrangige Rechte grundsätzlich vor nachrangigen Rechten berücksichtigt werden. Für eine finanzierende Bank ist deshalb ein guter Rang der Grundschuld ein wichtiger Teil der Kreditsicherheit. Welche Rangstelle verlangt wird, ergibt sich aus den Finanzierungsvorgaben und den bereits eingetragenen Rechten.
Die Grundbuchordnung regelt das Eintragungsverfahren und die Rangfolge. Nach § 45 GBO richtet sich die Reihenfolge mehrerer Eintragungen grundsätzlich nach der zeitlichen Reihenfolge der Anträge, sofern kein abweichendes Rangverhältnis bestimmt wird. Vor dem Immobilienkauf sollte deshalb geklärt sein, welche bestehenden Belastungen gelöscht, übernommen oder im Rang verändert werden müssen.
Was bedeuten Grundschuldzinsen und Nebenleistungen?
In der Grundschuldbestellungsurkunde steht häufig neben dem Grundschuldbetrag ein deutlich höherer Zinssatz als im Darlehensvertrag. Diese Grundschuldzinsen sind nicht mit dem Sollzins des Baukredits gleichzusetzen. Sie erhöhen also nicht automatisch die laufende Kreditrate. Sie dienen dazu, den Sicherungsrahmen der Grundschuld für bestimmte Ansprüche und Kosten abzubilden.
Entscheidend für die tatsächlichen Zahlungsverpflichtungen aus dem Kredit bleibt der Darlehensvertrag. Die Grundschuldurkunde beschreibt dagegen die dingliche Sicherheit. Kreditnehmer sollten beide Dokumente getrennt lesen und bei Unklarheiten vor der Unterzeichnung nachfragen. Das gilt besonders für die Sicherungszweckerklärung und für Klauseln zur persönlichen Haftung oder Zwangsvollstreckungsunterwerfung, die in Grundschuldbestellungen vorkommen können.
Was passiert mit der Grundschuld nach der Rückzahlung?
Ist das Darlehen vollständig getilgt, bestehen grundsätzlich mehrere Möglichkeiten. Die Grundschuld kann im Grundbuch stehen bleiben, gelöscht oder gegebenenfalls an einen neuen Gläubiger abgetreten werden. Welche Variante sinnvoll ist, hängt davon ab, ob die Immobilie verkauft werden soll, eine neue Finanzierung geplant ist oder der Eigentümer das Grundbuch lastenfrei haben möchte.
Die BaFin erklärt zur Grundschuld, dass die Grundschuld auch nach vollständiger Rückzahlung des Kredits bestehen bleibt und für eine Löschung eine Zustimmungserklärung der Bank, die Löschungsbewilligung, benötigt wird. Nach § 27 GBO ist außerdem die Zustimmung des Eigentümers zur Löschung einer Grundschuld erforderlich.
Grundschuld löschen
Eine Löschung kann sinnvoll sein, wenn die Immobilie verkauft werden soll und der Käufer beziehungsweise dessen Bank ein unbelastetes oder neu zu ordnendes Grundbuch verlangt. Dafür stellt die bisherige Bank nach Erledigung der gesicherten Forderungen eine Löschungsbewilligung aus. Über den Notar wird die Löschung beim Grundbuchamt beantragt. Für Notar und Grundbuchamt entstehen dabei Kosten.
Grundschuld stehen lassen oder abtreten
Wer die Immobilie behält und später erneut Kapital benötigt, kann von einer bestehenden Grundschuld profitieren. Je nach Konstellation lässt sie sich erneut als Sicherheit einsetzen. Bei einem Bankwechsel kann eine Abtretung wirtschaftlich günstiger sein als vollständige Löschung und Neueintragung, weil nicht jeder Schritt neu vorgenommen werden muss. Die neue Bank muss die vorhandene Grundschuld jedoch akzeptieren.
Das kann auch bei einer späteren Anschlussfinanzierung relevant werden. Läuft die Zinsbindung aus und wechselt der Darlehensnehmer den Kreditgeber, sollte frühzeitig geklärt werden, ob die Grundschuld abgetreten wird oder eine andere grundbuchliche Lösung erforderlich ist.
Wann kann die Bank aus der Grundschuld vollstrecken?
Die Grundschuld verschafft der Bank eine starke Sicherheit, erlaubt aber keinen beliebigen Zugriff. Nach § 1147 BGB erfolgt die Befriedigung aus dem Grundstück im Wege der Zwangsvollstreckung; über § 1192 BGB gelten wesentliche Hypothekenvorschriften auch für die Grundschuld. Bei einer Sicherungsgrundschuld kommt zusätzlich der Sicherungsvertrag hinzu, der den Zugriff an die gesicherten Ansprüche bindet.
Für Kreditnehmer bedeutet das: Zahlungsschwierigkeiten sollten frühzeitig mit der Bank besprochen werden. Eine Zwangsverwertung ist regelmäßig das Ende einer Eskalationskette, nicht der erste Schritt bei einem kurzfristigen Engpass. Je früher eine tragfähige Lösung gesucht wird, desto größer ist der Handlungsspielraum, etwa durch Anpassungen der Finanzierung, Verkauf oder andere Vereinbarungen.
Worauf sollten Sie bei der Grundschuld achten?
Prüfen Sie vor der Unterschrift, ob Grundschuldbetrag, Gläubiger und Grundstück korrekt bezeichnet sind. Lesen Sie außerdem die Sicherungszweckerklärung. Sie sollte nachvollziehbar erkennen lassen, welche Forderungen abgesichert werden. Fragen Sie nach, wenn Formulierungen zur persönlichen Haftung, zu Nebenleistungen oder zur Zwangsvollstreckungsunterwerfung unklar sind.
Bei einer bestehenden Immobilie sollten Sie außerdem den Rang der Grundschuld und weitere Belastungen im Grundbuch kennen. Bei Ablösung oder Bankwechsel ist zu prüfen, ob eine Abtretung statt einer Löschung und Neueintragung möglich ist. Nach vollständiger Tilgung sollten Sie die Löschungsbewilligung der Bank sicher aufbewahren, auch wenn Sie die Grundschuld zunächst bestehen lassen.
Die Grundschuld ist damit ein zentraler Baustein der Baufinanzierung: Sie macht das Grundstück zur Kreditsicherheit, bleibt rechtlich vom Darlehen getrennt und kann über die Laufzeit hinaus bestehen. Diese Trennung schafft Flexibilität, verlangt aber auch, dass Eigentümer Darlehensvertrag, Sicherungsabrede und Grundbucheintrag gemeinsam im Blick behalten.
FAQ zur Grundschuld
Wie hoch ist die Grundschuld bei einer Baufinanzierung?
Die Höhe richtet sich nach den Vorgaben der finanzierenden Bank und der konkreten Finanzierung. Häufig orientiert sie sich an der abgesicherten Darlehenssumme. Zusätzlich können Grundschuldzinsen und Nebenleistungen eingetragen werden, die nicht mit dem Kreditzins gleichzusetzen sind.
Ist eine Grundschuld dasselbe wie eine Hypothek?
Nein. Die Hypothek ist grundsätzlich an eine konkrete Forderung gekoppelt. Die Grundschuld kann unabhängig von einer Forderung bestehen. Bei der Baufinanzierung verbindet die Sicherungsabrede die Grundschuld wirtschaftlich mit dem Darlehen.
Muss die Grundschuld nach der Kreditrückzahlung gelöscht werden?
Nein. Sie bleibt ohne Löschung im Grundbuch bestehen. Eigentümer können je nach Situation eine Löschung, Abtretung oder spätere Weiternutzung prüfen. Für die Löschung wird insbesondere die Löschungsbewilligung des Gläubigers benötigt.
Kann eine alte Grundschuld für einen neuen Kredit genutzt werden?
Grundsätzlich kann eine bestehende Grundschuld erneut als Kreditsicherheit dienen. Ob das im konkreten Fall funktioniert, hängt unter anderem von Gläubiger, Rang, Sicherungsabrede und den Anforderungen der neuen Bank ab.
Wo steht die Grundschuld im Grundbuch?
Grundpfandrechte wie Grundschulden werden in Abteilung III des Grundbuchs geführt. Dort sind unter anderem Gläubiger, Betrag und weitere Angaben zur Belastung ersichtlich.
Gerne beantworten wir Ihre Fragen.
030 – 2000 399 0