Leitzins einfach erklärt: Wie die EZB Ihre Kredit- und Bauzinsen beeinflusst
Der Leitzins der Europäischen Zentralbank gilt als wichtigste Stellschraube für die Zinsen im Euroraum. Doch wie stark wirkt er sich wirklich auf Ihren Ratenkredit oder Ihre Baufinanzierung aus? Dieser Ratgeber erklärt, wie der Leitzins funktioniert, warum Kreditzinsen nicht automatisch im gleichen Takt folgen und worauf Sie bei Baufinanzierung und Anschlussfinanzierung besonders achten sollten.
- Der EZB-Leitzins beeinflusst Kreditzinsen, wirkt aber weder automatisch noch bei allen Kreditarten gleich schnell.
- Bei variablen und kurzfristigen Krediten schlägt er schneller durch. Ein laufender Ratenkredit mit festem Sollzins bleibt während der Zinsbindung unverändert.
- Bauzinsen hängen stärker vom Kapitalmarkt und langfristigen Refinanzierungskosten ab und können sich schon vor einer EZB-Sitzung ändern.
- Für Ihren persönlichen Zins zählen Bonität, Laufzeit und der Vergleich mehrerer Angebote oft mehr als eine einzelne Leitzinsänderung.
Warum der Leitzins Kredite beeinflusst, aber nicht automatisch
Wer einen Ratenkredit, eine Baufinanzierung oder eine Anschlussfinanzierung plant, stößt schnell auf den Leitzins der Europäischen Zentralbank, kurz EZB. Steigt er, heißt es oft, Kredite würden teurer. Sinkt er, sollen Finanzierungen günstiger werden. Der Zusammenhang stimmt grundsätzlich, wirkt aber weder automatisch noch bei allen Kreditarten gleich schnell. Besonders bei Bauzinsen spielen neben der EZB auch die Erwartungen am Kapitalmarkt, die Refinanzierungskosten der Banken, Laufzeiten und individuelle Kreditrisiken eine wichtige Rolle.
Was ist der EZB-Leitzins?
Von „dem“ EZB-Leitzins zu sprechen, ist eine Vereinfachung. Die EZB legt drei zentrale Zinssätze für den Euroraum fest. Seit der Anpassung ihres geldpolitischen Rahmens im Jahr 2024 steuert sie den geldpolitischen Kurs vor allem über den Einlagenzins.
Der Einlagenzins, offiziell Zinssatz für die Einlagefazilität, bestimmt, welche Verzinsung Banken erhalten, wenn sie überschüssiges Geld über Nacht beim Eurosystem anlegen. Der Hauptrefinanzierungssatz legt fest, zu welchem Zinssatz sich Banken im Rahmen der Hauptrefinanzierungsgeschäfte für eine Woche Zentralbankgeld leihen können. Für sehr kurzfristige Übernachtkredite gibt es zusätzlich die Spitzenrefinanzierungsfazilität.
Nach der EZB-Entscheidung vom 10. September 2026 liegen die drei Zinssätze bei 2,50 Prozent für die Einlagefazilität, 2,65 Prozent für die Hauptrefinanzierungsgeschäfte und 2,90 Prozent für die Spitzenrefinanzierungsfazilität. Der Einlagenzins gilt ab dem 16. September 2026. Diese Sätze gelten unmittelbar für Banken, nicht für Verbraucher.
Warum wird häufig der Einlagenzins als „Leitzins“ genannt?
In Medien ist mit dem EZB-Leitzins inzwischen häufig der Einlagenzins gemeint. Das ist nachvollziehbar, weil die EZB seit 2024 über diesen Satz steuert. Der Hauptrefinanzierungssatz bleibt relevant, weil er den Preis für einwöchige Zentralbankkredite an Banken festlegt. Für Verbraucher ist deshalb vor allem die Funktion des genannten Zinssatzes wichtig.
Warum verändert die EZB den Leitzins?
Das wichtigste Ziel der EZB ist Preisstabilität. Sie strebt für den Euroraum mittelfristig eine Inflationsrate von 2 Prozent an. Liegt die Inflation deutlich darüber, kann die EZB die Zinsen erhöhen. Kredite und Finanzierung werden dadurch tendenziell teurer, Sparen wird attraktiver und die Nachfrage in der Wirtschaft kann sinken. Das soll den Preisauftrieb dämpfen.
Bei zu niedriger Inflation oder einer schwachen Wirtschaft kann die EZB die Zinsen senken. Banken können sich dann grundsätzlich günstiger refinanzieren. Kredite können billiger werden, Investitionen und Konsum werden erleichtert. Die Wirkung tritt jedoch mit Verzögerung ein. Banken, Unternehmen und Haushalte passen ihre Entscheidungen nicht gleichzeitig an.
Wie kommt der Leitzins bei Kreditzinsen an?
Banken finanzieren Kredite aus unterschiedlichen Quellen. Dazu gehören Kundeneinlagen, Geldmarktgeschäfte, Anleihen und Zentralbankgeld. Ändert die EZB ihre Leitzinsen, verändern sich wichtige Finanzierungskosten und Marktzinssätze. Banken berücksichtigen diese Entwicklung bei neuen Kreditangeboten.
Bei kurzfristigen und variabel verzinsten Krediten ist die Verbindung zum Leitzins meist enger. Steigende Geldmarktzinsen können sich deshalb relativ schnell in höheren Konditionen niederschlagen. Bei bestehenden Ratenkrediten mit fest vereinbartem Sollzins bleibt die Rate dagegen während der Zinsbindung grundsätzlich unverändert. Eine EZB-Entscheidung ändert einen bereits festgeschriebenen Kreditzins nicht rückwirkend.
Auch bei neuen Ratenkrediten entspricht eine Leitzinsänderung nicht eins zu eins der Veränderung des Kundenzinses. Banken kalkulieren zusätzlich Bonität, Laufzeit, Kredithöhe, Ausfallrisiko, Eigenkapitalkosten, Wettbewerb und ihre eigene Refinanzierung ein. Deshalb kann der effektive Jahreszins verschiedener Angebote trotz identischem EZB-Zins deutlich auseinanderliegen. Für den Vergleich ist der effektive Jahreszins aussagekräftiger als der reine Sollzins.
Was bedeutet der Leitzins für Bauzinsen?
Bei Baufinanzierungen ist der Zusammenhang indirekter. Immobilienkredite laufen häufig zehn Jahre oder länger. Banken müssen deshalb einschätzen, zu welchen Konditionen sie sich langfristig finanzieren können. Dafür sind neben der Geldpolitik vor allem Renditen langfristiger Anleihen und Pfandbriefe sowie Erwartungen zur künftigen Inflation und Zinsentwicklung wichtig.
Das erklärt, warum Bauzinsen bereits vor einer EZB-Sitzung steigen oder fallen können. Wenn der Kapitalmarkt eine Zinserhöhung erwartet, kann sie in Finanzierungsangeboten schon eingepreist sein. Umgekehrt führt eine Leitzinssenkung nicht zwingend am nächsten Tag zu niedrigeren Bauzinsen.
Die aktuellen Bankzinsdaten zeigen diese Trennung. Nach Angaben der Deutschen Bundesbank lag der gewichtete Indikator der Finanzierungskosten für neue Wohnungsbaukredite im Euroraum im Juni 2026 bei 3,51 Prozent. Kredite mit einer anfänglichen Zinsbindung von mehr als zehn Jahren lagen bei 3,34 Prozent. Gleichzeitig betrug der EZB-Einlagenzins 2,25 Prozent. Die Werte sind nicht direkt vergleichbar, verdeutlichen aber, dass Bauzinsen aus mehr Faktoren bestehen als dem Leitzins allein.
In unserer Vermittlungspraxis sehen wir häufig, dass Interessenten eine angekündigte EZB-Sitzung abwarten, weil sie unmittelbar danach deutlich günstigere Bauzinsen erwarten. Das kann sinnvoll sein, wenn ausreichend Zeit besteht. Eine sichere Ersparnis lässt sich daraus jedoch nicht ableiten. Bei einer anstehenden Anschlussfinanzierung sind das verbleibende Zeitfenster, die Restschuld, die gewünschte Zinsbindung und die aktuelle Marktlage meist entscheidender als eine einzelne Ratssitzung.
Leitzinsentwicklung seit 2022
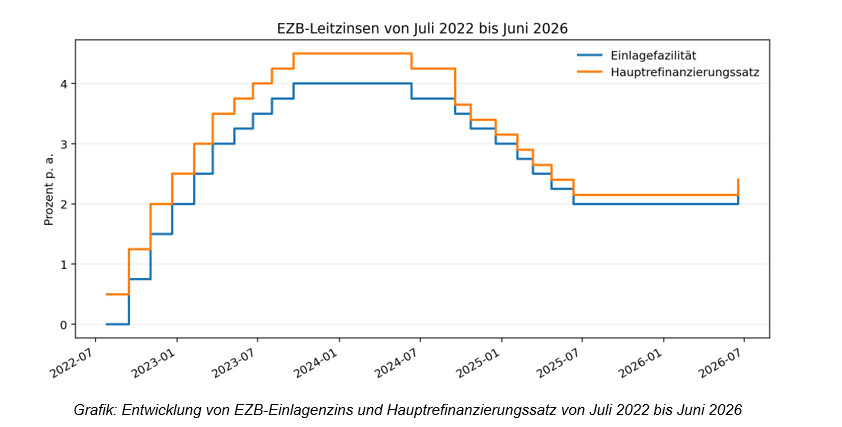
Die Zinsentwicklung der vergangenen Jahre zeigt, wie stark sich das geldpolitische Umfeld verändern kann. Im Juli 2022 beendete die EZB die Phase negativer Einlagenzinsen. Der Einlagenzins stieg von minus 0,50 Prozent auf zunächst 0 Prozent und erreichte im September 2023 4,00 Prozent. Ab Juni 2024 folgten mehrere Senkungen. Im Juni 2025 lag der Einlagenzins bei 2,00 Prozent. Im Juni 2026 erhöhte die EZB ihn wieder auf 2,25 Prozent. Im Juli 2026 ließ sie die Zinsen unverändert. Im September 2026 hob sie ihn erneut auf 2,50 Prozent an.
Was sollten Kreditnehmer aus einer EZB-Entscheidung ableiten?
Eine Zinserhöhung spricht grundsätzlich für höheren Preisdruck bei neuen Finanzierungen. Eine Zinssenkung verbessert grundsätzlich die Voraussetzungen für günstigere Kreditzinsen. Für Ihre konkrete Entscheidung sollten Sie den Leitzins jedoch als einen Einflussfaktor unter mehreren betrachten.
Bei einem Ratenkredit lohnt sich der Vergleich mehrerer Angebote, weil Banken dieselbe Marktlage unterschiedlich bepreisen. Achten Sie dabei auf den effektiven Jahreszins und auf die Gesamtkosten. Weitere Grundlagen zum Vergleich finden Sie im Ratgeber „Effektiver Jahreszins vs. Sollzins„.
Bei einer Immobilienfinanzierung oder Anschlussfinanzierung sollten Sie zusätzlich die langfristigen Marktzinsen beobachten. Wenn Ihre bestehende Zinsbindung in absehbarer Zeit endet, kann es sinnvoll sein, Angebote frühzeitig einzuholen. So können Sie die Kosten verschiedener Zinsbindungen und Zeitpunkte vergleichen, statt die Entscheidung allein von der nächsten EZB-Sitzung abhängig zu machen. Informationen zu möglichen Varianten finden Sie auf unserer Seite zur Anschlussfinanzierung.
Ein persönlicher Kreditzins bleibt immer individuell. Bonität, Einkommen, bestehende Verpflichtungen, Eigenkapital, Beleihungsauslauf, Kreditbetrag und Laufzeit können einen größeren Einfluss haben als eine einzelne Änderung des Leitzinses. Eine Senkung um 0,25 Prozentpunkte bedeutet daher nicht, dass Ihr Kredit automatisch ebenfalls um 0,25 Prozentpunkte günstiger wird.
Die wichtigsten Fragen zum EZB-Leitzins
Welcher EZB-Leitzins ist aktuell der wichtigste?
Seit 2024 steuert die EZB ihren geldpolitischen Kurs vor allem über den Zinssatz der Einlagefazilität. Er liegt nach der Entscheidung vom 10. September 2026 bei 2,50 Prozent. Der Hauptrefinanzierungssatz beträgt 2,65 Prozent.
Sinken Kreditzinsen sofort, wenn die EZB den Leitzins senkt?
Nein. Kurzfristige Markt- und Sparzinsen reagieren häufig schneller. Bei Ratenkrediten und besonders bei langfristigen Baufinanzierungen spielen weitere Faktoren eine Rolle. Erwartungen können eine Zinsänderung außerdem bereits vor der offiziellen EZB-Entscheidung in die Konditionen einpreisen.
Warum können Bauzinsen steigen, obwohl der Leitzins gleich bleibt?
Bauzinsen orientieren sich stark an langfristigen Refinanzierungskosten und Kapitalmarktzinsen. Steigen beispielsweise Renditeerwartungen oder die Kosten für langfristige Bankrefinanzierung, können Bauzinsen steigen, obwohl die EZB ihre Leitzinsen nicht verändert.
Was passiert mit meinem bestehenden Kredit bei einer Leitzinserhöhung?
Bei einem Kredit mit festem Sollzins ändert sich der vereinbarte Zinssatz während der Zinsbindung nicht. Relevant wird das neue Zinsniveau vor allem bei variabel verzinsten Krediten, neuen Krediten oder wenn eine Anschlussfinanzierung ansteht.
Gerne beantworten wir Ihre Fragen.
030 – 2000 399 0