Zinsentwicklung Ratenkredite: Prognose und Spartipps
Ratenkredite sind 2026 wieder spürbar teurer geworden. Die Bundesbank weist für neu vergebene Konsumentenkredite im September einen durchschnittlichen effektiven Jahreszins von 8,91 Prozent aus. Die Europäische Zentralbank hat ihre Leitzinsen im September erhöht und am 29. Oktober unverändert gelassen. Kurzfristig spricht daher wenig für einen deutlichen Rückgang. Wer einen Kredit benötigt, kann trotzdem sparen: Entscheidend sind ein sauberer Angebotsvergleich, eine passende Laufzeit und ein realistischer Kreditbetrag. Das gilt besonders bei längeren Laufzeiten und größeren Finanzierungssummen.
- Der durchschnittliche effektive Jahreszins für neue Konsumentenkredite lag im September 2026 bei 8,91 Prozent und damit knapp unter dem Höchstwert von 8,99 Prozent im August.
- Seit dem Frühjahr zeigt die Zinsentwicklung wieder nach oben. Die EZB erhöhte ihre Leitzinsen im September um 0,25 Prozentpunkte und ließ sie am 29. Oktober unverändert.
- Für die kommenden Monate ist eher mit einem hohen Zinsniveau als mit einem schnellen, breiten Rückgang zu rechnen.
- Schon zwei Prozentpunkte Unterschied können bei 15.000 Euro Kreditbetrag über fünf Jahre rund 800 Euro ausmachen.
- Vergleichen Sie immer den effektiven Jahreszins und achten Sie auf Laufzeit, Gesamtbetrag und optionale Zusatzprodukte.
Wie haben sich die Ratenkreditzinsen 2026 entwickelt?
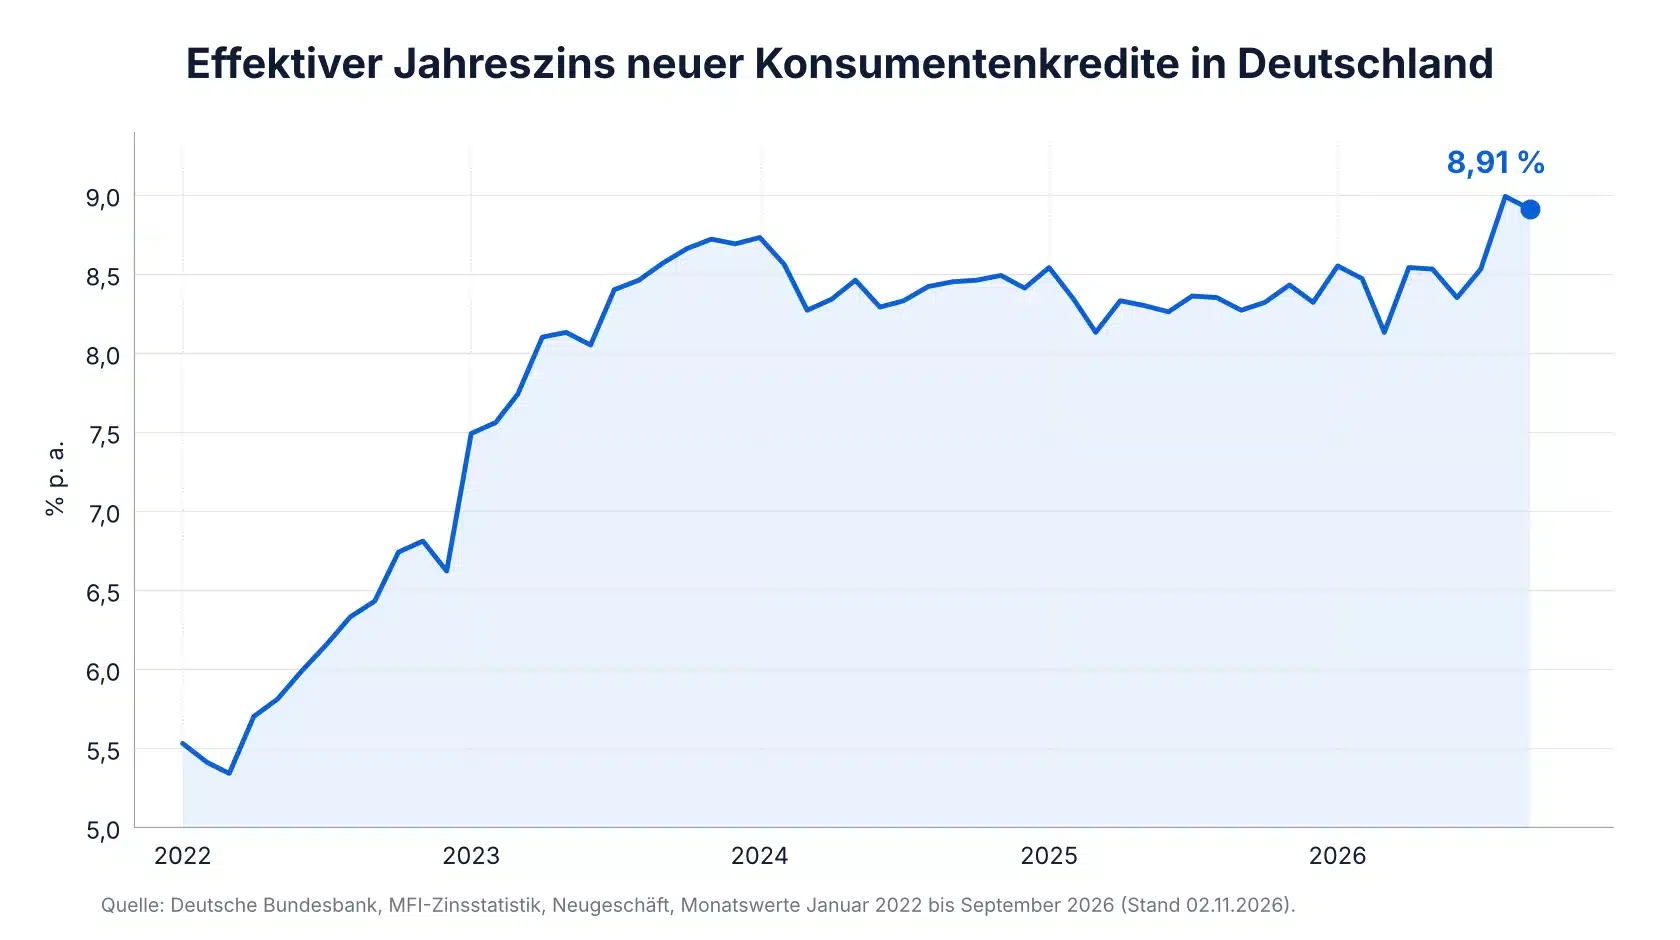
Die Zinsentwicklung bei Ratenkrediten hat sich im Verlauf des Jahres 2026 wieder nach oben bewegt. Nach Angaben der Deutschen Bundesbank lag der durchschnittliche effektive Jahreszins für neu abgeschlossene Konsumentenkredite im September 2026 bei 8,91 Prozent. Im August waren es 8,99 Prozent, im Juli 8,53 Prozent, im Juni 8,35 Prozent und im März 8,13 Prozent. Der Augustwert ist der höchste Monatswert in der hier betrachteten Reihe seit mehreren Jahren. Der leichte Rückgang im September ändert am hohen Niveau wenig.
Die Bundesbank misst einen volumengewichteten Durchschnitt über das Neugeschäft deutscher Banken. Die Kennzahl enthält die Kreditkosten und eignet sich deshalb besser zur Marktbeobachtung als einzelne Werbezinsen. Sie sagt jedoch nicht, welchen Zinssatz eine konkrete Person erhält. Banken kalkulieren abhängig von Bonität, Laufzeit, Kreditsumme, Einkommen, bestehenden Verpflichtungen und ihrer eigenen Risikopolitik.
Der längere Vergleich zeigt, wie stark sich das Zinsniveau verändert hat. Im Januar 2022 lag der Bundesbank-Wert noch bei 5,53 Prozent. Ende 2023 waren es 8,69 Prozent. Danach blieb das Niveau 2024 und 2025 überwiegend oberhalb von acht Prozent. Im August 2026 stieg der Wert auf 8,99 Prozent, im September lag er bei 8,91 Prozent. Der Markt hat sich damit deutlich von den niedrigen Kreditkosten der Jahre vor der Zinswende entfernt.
Warum steigen Ratenkreditzinsen, obwohl der Leitzins nicht eins zu eins durchschlägt?
Der EZB-Leitzins ist ein wichtiger Einflussfaktor, aber kein direkter Preiszettel für Ratenkredite. Banken finanzieren Kredite über verschiedene Quellen und kalkulieren zusätzlich Ausfallrisiken, Eigenkapitalkosten, Betriebskosten und ihre Marge ein. Deshalb können sich Ratenkreditzinsen anders entwickeln als der Einlagezins der EZB und auch zwischen Banken deutlich auseinanderliegen.
Am 10. September 2026 erhöhte die Europäische Zentralbank ihre drei Leitzinsen um jeweils 0,25 Prozentpunkte. Seit dem 16. September liegt der Einlagezins bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent. Am 29. Oktober 2026 ließ der EZB-Rat die Leitzinsen unverändert. Er verweist auf gestiegene Energiepreise, die das Inflationsrisiko erhöhen und das Wachstum dämpfen können. Zudem haben sich die Finanzierungsbedingungen seit September verschärft. Für 2026 erwartet die EZB laut ihrer September-Projektion eine Inflationsrate von durchschnittlich 3,0 Prozent, für 2027 von 2,5 Prozent. Auf einen bestimmten Zinspfad legt sie sich nicht fest.
Für Ratenkreditnehmer ist deshalb vor allem die Richtung relevant. Steigende Refinanzierungskosten und ein höheres allgemeines Zinsniveau können neue Kredite verteuern. Wie die EZB-Zinsen grundsätzlich auf Kreditmärkte wirken, erläutert unser Beitrag zum Leitzins. Für den konkreten Angebotsvergleich zählt anschließend der effektive Jahreszins, weil er zentrale preisbestimmende Kreditkosten zusammenführt.
Prognose: Werden Ratenkredite in den nächsten Monaten günstiger?
Eine exakte Zinsprognose ist nicht möglich. Auf Basis der Daten Anfang November 2026 spricht jedoch wenig für einen schnellen und flächendeckenden Rückgang der Ratenkreditzinsen. Die Bundesbank-Daten zeigen mit 8,91 Prozent im September weiterhin hohe Durchschnittskosten, knapp unter dem Höchststand vom August. Die EZB hat ihre Leitzinsen im September angehoben und im Oktober unverändert gelassen. Zugleich sieht sie durch höhere Energiepreise Aufwärtsrisiken für die Inflation, die weiter über dem mittelfristigen Ziel von zwei Prozent liegt. Ein einzelner Monat mit leicht niedrigerem Wert ist noch keine Trendwende.
Das wahrscheinlichere Basisszenario für die nächsten Monate ist daher ein weiterhin hohes Zinsniveau mit Schwankungen. Einzelne Banken können ihre Konditionen dennoch senken, etwa wenn sie Marktanteile gewinnen wollen oder bestimmte Kundengruppen gezielt ansprechen. Umgekehrt können höhere Risikokosten oder weitere geldpolitische Straffungen die Angebote verteuern. Ein Rückgang des EZB-Leitzinses wäre zudem keine Garantie dafür, dass Ratenkredite sofort im gleichen Umfang günstiger werden.
Wer einen Kredit erst in einigen Monaten benötigt, sollte die Entwicklung beobachten, aber eine notwendige Anschaffung nicht allein auf eine Zinsprognose stützen. Wichtiger ist, ob die Monatsrate dauerhaft zum eigenen Budget passt. Bei einem optionalen Konsumwunsch kann Abwarten sinnvoll sein, wenn dadurch ein größerer Eigenanteil angespart und die Kreditsumme reduziert werden kann.
Welche Signale für die weitere Zinsentwicklung wichtig sind
Für die Marktbeobachtung reichen drei Größen. Erstens zeigt die monatliche MFI-Zinsstatistik der Bundesbank, wie hoch die tatsächlich vereinbarten Durchschnittszinsen im Neugeschäft waren. Sie erscheint mit zeitlicher Verzögerung, bildet dafür aber reale Abschlüsse ab. Ein einzelner Monatswert sollte nicht überbewertet werden. Aussagekräftiger ist, ob sich über mehrere Monate ein klarer Trend nach oben oder unten entwickelt.
Zweitens sind die geldpolitischen Entscheidungen der EZB relevant. Änderungen der Leitzinsen können die Refinanzierungsbedingungen der Banken beeinflussen. Ebenso wichtig ist die Kommunikation der Notenbank zu Inflation und Konjunktur. Wenn die EZB höhere Inflation erwartet oder weitere Straffung ausdrücklich offenhält, sinkt die Wahrscheinlichkeit eines schnellen allgemeinen Zinsrückgangs.
Drittens lohnt sich der Blick auf konkrete Kreditangebote. Durchschnittswerte reagieren nicht immer gleichzeitig mit den Konditionen einzelner Banken. Für Kreditnehmer zählt deshalb die Kombination aus Markttrend und persönlichem Angebot. Wenn Sie finanzieren möchten, sollten Sie aktuelle Konditionen vergleichen, statt auf einen bestimmten Durchschnittszins zu warten. So vermeiden Sie, kurzfristige Schwankungen mit einer dauerhaften Trendwende zu verwechseln und Ihre Kreditentscheidung an einem einzelnen Monat auszurichten.
So können Sie bei einem Ratenkredit Zinsen sparen
1. Effektiven Jahreszins statt Sollzins vergleichen
Für den Preisvergleich sollten Sie vorrangig auf den effektiven Jahreszins schauen. Er bildet die wesentlichen preisbestimmenden Kosten eines Kredits ab und macht Angebote mit gleicher Kreditsumme und Laufzeit besser vergleichbar. Unser Ratgeber zum effektiven Jahreszins erklärt die Abgrenzung zum Sollzins im Detail. Prüfen Sie zusätzlich den Gesamtbetrag, den Sie über die gesamte Laufzeit zurückzahlen.
2. Mehrere Angebote mit identischen Eckdaten einholen
Vergleichen Sie nicht nur eine Bank. Schon kleine Zinsunterschiede wirken sich bei größeren Beträgen und längeren Laufzeiten spürbar aus. Nutzen Sie für alle Angebote dieselbe Kreditsumme, Laufzeit und gewünschte Verwendung. Nur dann vergleichen Sie tatsächlich ähnliche Produkte. Ein Ratenkreditvergleich kann helfen, die Bandbreite der verfügbaren Konditionen sichtbar zu machen.
3. Laufzeit so kurz wie tragbar wählen
Eine längere Laufzeit senkt zwar die monatliche Rate, erhöht aber meist die gesamten Finanzierungskosten. Wählen Sie die Laufzeit deshalb so, dass die Rate mit ausreichendem Puffer in Ihr Monatsbudget passt. Zu knapp sollte die Kalkulation nicht sein. Unvorhergesehene Ausgaben dürfen nicht dazu führen, dass Sie regelmäßig den Dispokredit nutzen müssen.
4. Kreditsumme kritisch prüfen
Jeder zusätzlich finanzierte Euro verursacht Zinskosten. Prüfen Sie daher, welche Ausgabe wirklich über den Kredit bezahlt werden muss. Ein höherer Eigenanteil kann die Kreditsumme, die Rate und die gesamten Zinskosten reduzieren. Reserven für laufende Kosten sollten Sie allerdings nicht vollständig aufbrauchen. Ein angemessener Liquiditätspuffer bleibt wichtig.
5. Zusatzprodukte getrennt bewerten
Restschuldversicherungen oder andere Zusatzleistungen können die Gesamtkosten erhöhen. Entscheiden Sie deshalb getrennt, ob ein Zusatzprodukt für Ihre persönliche Situation sinnvoll ist. Lassen Sie sich nicht allein von einer niedrigeren Monatsrate leiten. Maßgeblich sind der Gesamtaufwand und die Bedingungen des Kreditvertrags.
Was zwei Prozentpunkte beim Kredit konkret ausmachen
Ein Rechenbeispiel zeigt die Größenordnung. Bei 15.000 Euro Kreditbetrag und 60 Monaten Laufzeit ergibt sich bei 9,0 Prozent effektivem Jahreszins rechnerisch eine Monatsrate von rund 308,82 Euro. Die Gesamtzahlungen liegen bei etwa 18.529 Euro. Bei 7,0 Prozent effektivem Jahreszins sinkt die Rate unter denselben Annahmen auf rund 295,50 Euro und die Gesamtzahlung auf etwa 17.730 Euro. Der Unterschied beträgt damit rund 800 Euro.
Das Beispiel ist eine vereinfachte Modellrechnung ohne zusätzliche Kosten oder abweichende Zahlungszeitpunkte. Ein konkretes Bankangebot kann anders ausfallen. Es verdeutlicht aber, warum ein Zinsvergleich relevant bleibt, selbst wenn sich Angebote auf den ersten Blick nur um wenige Prozentpunkte unterscheiden.
Wann Sie nicht auf niedrigere Zinsen warten sollten
Bei einer notwendigen Ausgabe sollte die Entscheidung nicht allein von einer möglichen Zinswende abhängen. Wenn Sie beispielsweise ein benötigtes Fahrzeug ersetzen müssen, ist ein solides, heute tragbares Angebot oft sinnvoller als eine unsichere Wette auf niedrigere Marktzinsen. Prüfen Sie zuerst, ob die Finanzierung notwendig ist, wie hoch die sichere Monatsrate sein darf und ob Sie mehrere Angebote vergleichen können.
In unserer Vermittlungspraxis sehen wir häufig, dass nicht der niedrigste beworbene Zinssatz den größten Unterschied macht, sondern eine realistische Kreditsumme und eine passende Laufzeit. Wer den Finanzierungsbedarf vor der Anfrage sauber festlegt und Angebote auf derselben Basis vergleicht, kann Fehlentscheidungen vermeiden. Die Zinsprognose liefert dafür Kontext, ersetzt aber keine individuelle Haushaltsrechnung.
FAQ: Häufige Fragen zur Zinsentwicklung bei Ratenkrediten
Wie hoch sind die Zinsen für Ratenkredite aktuell?
Die Deutsche Bundesbank weist für neu abgeschlossene Konsumentenkredite im August 2026 einen durchschnittlichen effektiven Jahreszins von 8,99 Prozent aus. Das ist ein Marktdurchschnitt. Ihr persönliches Angebot kann je nach Bonität, Laufzeit, Kreditsumme und Bank deutlich davon abweichen.
Werden Ratenkredite 2026 noch günstiger?
Ein deutlicher kurzfristiger Rückgang ist Anfang November 2026 nicht das naheliegendste Szenario. Die EZB hat ihre Leitzinsen im September angehoben und am 29. Oktober unverändert gelassen. Die Bundesbank-Daten zeigen zuletzt hohe durchschnittliche Kreditkosten. Einzelne Anbieter können ihre Konditionen trotzdem jederzeit verändern.
Welcher Zinssatz ist bei einem Ratenkredit gut?
Ein pauschaler Grenzwert ist wenig sinnvoll. Vergleichen Sie mehrere Angebote mit identischer Kreditsumme und Laufzeit und achten Sie auf den effektiven Jahreszins sowie den Gesamtbetrag. Entscheidend ist, welche Kondition Sie für Ihr persönliches Risikoprofil tatsächlich erhalten.
Spart eine kürzere Laufzeit immer Geld?
Bei ansonsten vergleichbaren Konditionen führt eine kürzere Laufzeit in der Regel zu geringeren gesamten Zinskosten, weil Sie die Restschuld schneller abbauen. Die Monatsrate steigt jedoch. Wählen Sie die Laufzeit daher nur so kurz, wie Ihr Budget zuverlässig verkraftet.
Sollte ich mit einem Kredit warten, bis die Zinsen sinken?
Nur wenn die Ausgabe aufschiebbar ist und Sie dadurch mehr Eigenmittel ansparen können. Bei einer notwendigen Finanzierung sollten Sie Ihre Entscheidung nicht allein von einer unsicheren Zinsprognose abhängig machen. Vergleichen Sie stattdessen aktuelle Angebote und prüfen Sie die tragbare Monatsrate.
Gerne beantworten wir Ihre Fragen.
030 – 2000 399 0